Cuatro claves para mantener un buen historial crediticio (mantener bajos saldos de deuda es una de las recomendaciones de los expertos de Caja Ingenieros)

Al solicitar un préstamo o una tarjeta de crédito, alquilar una vivienda o comprar un coche a plazos, las entidades consultan tu historial crediticio o, lo que es lo mismo, el histórico financiero que detalla cómo has gestionado tus deudas y obligaciones financieras en el pasado. Ante esta situación, tener un buen historial crediticio es una muestra de responsabilidad financiera que puede facilitar tu acceso al crédito y, en general, tu vida económica.

Para conocer este historial, entidades financieras, arrendadores de viviendas o compañías aseguradoras tienen en cuenta criterios precisos y fiables que evalúan la capacidad de hacer frente a cualquier solicitud de préstamo. Uno de ellos es la puntuación crediticia, un sistema de evaluación que contempla factores como el historial de pagos, la cantidad de deudas o el tipo de créditos solicitados para calcular una puntuación que califique tu salud crediticia. A mayor puntaje crediticio, mayor será la probabilidad de que se apruebe la concesión de un préstamo y mejores serán las tasas de interés. Por el contrario, un puntaje bajo conllevará más dificultades para obtener créditos. Así pues, poseer un buen historial crediticio es crucial para mantener una salud financiera sólida y tener acceso a oportunidades financieras.

Sin embargo, Anna Salvatella, directora de Riesgo de Crédito en Caja Ingenieros, reflexiona sobre la importancia de ir más allá y comprender que cuidar el histórico crediticio de una persona no es solamente una cuestión que influya a la hora de pedir un préstamo. “No se trata de enseñar a las personas a tener un buen historial crediticio para facilitar su acceso al crédito, sino que las entidades financieras tenemos el deber de promover una forma de hacer y de entender las finanzas personales que contribuya a cuidar de la salud financiera de la sociedad permitiéndole tener una mayor capacidad de planificación y de ahorro. Y esa es precisamente la máxima de nuestra Entidad”, afirma.

Los expertos de Caja Ingenieros comparten cuatro tips clave que contribuyen a construir un historial crediticio sólido y a cuidar de la salud financiera de las personas:

Pagar siempre las deudas a tiempo. El pago puntual de préstamos, tarjetas de crédito y facturas es crucial ya que demuestra una gran responsabilidad financiera y contribuye a construir una reputación de prestatario confiable.

No pedir varios créditos a la vez. Los prestamistas pueden percibir como un signo de riesgo la solicitud de distintos tipos de préstamos de forma simultánea y, por esta razón, es recomendable limitar la apertura de nuevas cuentas de crédito ya que cada consulta afecta de forma directa a la puntuación crediticia.

Mantener bajos saldos de deuda. El historial crediticio mejora cuando se mantienen los saldos de tarjetas de crédito y de préstamos lo más bajos posible en relación a los límites de crédito, evitando así la acumulación excesiva de deuda y reduciendo el riesgo percibido por los prestamistas.

Control y conciencia sobre los ingresos. Para mantener la salud financiera y, además, tener un buen historial financiero, es importante que las personas tengan una gestión coherente de sus finanzas. Un correcto manejo de gastos e ingresos y una cierta capacidad de ahorro refleja una responsabilidad financiera que contribuye a un buen historial crediticio y a la estabilidad económica a largo plazo.
Tu opinión enriquece este artículo:

Galicia defiende en TIS2026 un modelo turístico basado en la diversificación para impulsar los territorios de interior

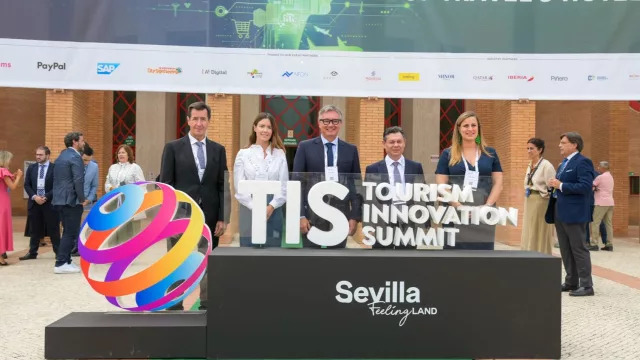
TIS – Tourism Innovation Summit 2026, ha acogido este miércoles una nueva edición del ‘Foro de regiones turísticas innovadoras’. Manuel Gavira, Vicepresidente segundo y Consejero de Turismo, Justicia, Desregulación y Administración Local de la Junta de Andalucía, ha participado en este espacio, que ha reunido a una destacada representación de responsables de turismo de administraciones públicas de diferentes comunidades españolas con el objetivo de compartir sus estrategias ante los cambios y desafíos que afrontan los destinos. 

Digital Fundraising Hub 2026 aborda cómo la IA pone a prueba el futuro del fundraising

La Asociación Española de Fundraising (AEFr) celebra el próximo 15 de octubre una nueva edición del Digital Fundraising HUB 2026, el encuentro de referencia para los profesionales del Tercer Sector interesados en conocer las tendencias que están transformando el marketing y el fundraising digital. La jornada tendrá lugar en el Hub Social (C/ de Girona, 34, Barcelona) y reunirá a especialistas en inteligencia artificial, estrategia tecnológica, marketing digital y creatividad.

Nace Maia, start-up centrada en la salud y el bienestar de las mujeres durante la menopausia

GCO Ventures, el vehículo de corporate venturing de GCO, que se convertirá en Grupo Occident a partir del 1 de diciembre; ha lanzado su quinta venture: Maia, una plataforma especializada en acompañar a las mujeres durante la perimenopausia y la menopausia. La propuesta combina tecnología, seguimiento personalizado, contenidos especializados y acceso a profesionales de distintas disciplinas para dar respuesta a las necesidades que pueden surgir durante esta etapa.

El turismo afronta un nuevo escenario marcado por la IA, la presión de costes y la búsqueda de mayor valor

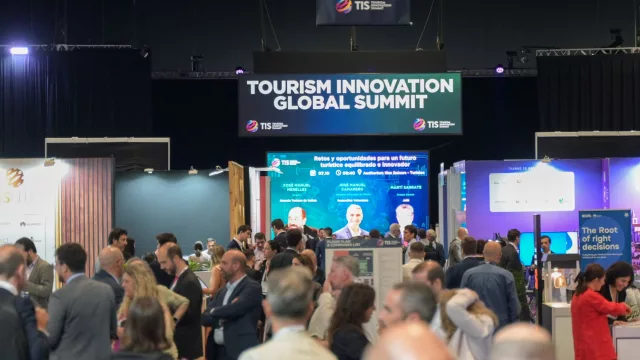
TIS – Tourism Innovation Summit 2026 ha celebrado su segunda jornada em FIBES poniendo el foco en algunos de los principales cambios que está experimentando el turismo. La irrupción de la inteligencia artificial en la búsqueda y reserva de viajes, el aumento de los costes, la necesidad de generar valor, la captación y fidelización del talento o la evolución de las expectativas de los viajeros han protagonizado algunas de las sesiones en las que CEOs y profesionales del sector han compartido cómo están afrontando estas transformaciones.

Wealth2B expande su operación para integrar inversión internacional y asesoramiento con IA en bancos y fintechs

Invertir nunca fue tan accesible. Cualquier persona puede operar acciones y bonos locales, criptomonedas e inversiones internacionales desde una cantidad creciente de plataformas digitales. Para bancos y fintechs, ese escenario plantea un nuevo desafío competitivo: ya no alcanza con ofrecer acceso a más productos. También es necesario ayudar al cliente a navegar esa oferta y decidir qué hacer con su dinero.

Éste sitio web usa cookies, si permanece aquí acepta su uso. Puede leer más sobre el uso de cookies en nuestra política de cookies.