El 48% de los expertos afirma que las finanzas abiertas serán un modelo estandarizado en el mercado antes de 2030

La innovación tecnológica y digital, junto con la innovación regulatoria y la inclusión de nuevos actores en el ecosistema financiero, han impulsado la implementación de las finanzas abiertas (el conocido como Open Banking u Open Finance). Desde el punto de vista del 48% de expertos del sector, el Open Finance será un estándar en el mercado antes del 2030, mientras que para un 20% ya lo es. Así, las finanzas abiertas destacan por permitir una mayor apertura de la competencia, por la variedad de canales o la ubicuidad y por su capacidad de explotar sinergias entre industrias gracias a las finanzas embebidas.

Según el Informe Open Finance de Minsait Payments los diferentes ritmos de adaptación a este nuevo modelo responden principalmente a la falta de apetito en el mercado (según estima el 26% de los consultados) o bien a disparidades en los marcos regulatorios según la región. Prueba de ello es que el informe ha identificado que en el 17% de los casos, hay agendas regulatorias que ya recogen la implementación del Open Finance el corto plazo; si bien en un 13% de los casos, no existe aún marco normativo expreso que lo habilite.

En este sentido, uno de cada cuatro expertos señala que la protección y la privacidad de los datos son el principal desafío regulatorio a la hora de implementar las finanzas abiertas. En este contexto, la UE está acompañando al sector financiero en la creación de un nuevo marco que garantice el acceso seguro y abierto a los datos de los clientes, sin perder de vista los intereses de los consumidores, la seguridad y la confianza. Con todo, esta ausencia de reglas claras de juego está propiciando que las nuevas soluciones actuales de Open Banking evolucionen a Open Finance a un ritmo más lento, ya que se limita la eficiencia y la seguridad de las interfaces de acceso a los datos de los usuarios.

Según los consumidores europeos, especialmente reticentes a compartir sus datos financieros, los beneficios y recompensas materiales a la hora de compartirlos deberían precisarse más. En el caso de España, más de un 54% de los usuarios demuestra mayor interés en compartir sus datos si al hacerlo obtienen reducciones o incluso la eliminación de comisiones y gastos de gestión. Además, el informe constata que la entidad que mayor confianza despierta a la hora de compartir estos datos es la banca tradicional.

PSD3, fortaleciendo las herramientas de control de consumidores y empresas

El nuevo marco normativo PSD3 establecerá derechos y obligaciones en el intercambio de datos de clientes para reforzar las herramientas de control de las que disponen los consumidores y empresas. Algunos ejemplos de ello son: la posibilidad de que los clientes compartan su información con los usuarios, la obligación de los titulares de los datos de los clientes a ponerlos a disposición de los usuarios, el control total de los clientes sobre los accesos al contenido y la estandarización de los datos de los clientes y de las interfaces necesarias.

El Informe sectorial Open Finance de Minsait Payments forma parte del estudio que la compañía presenta todos los años sobre Tendencias en Medios de Pago, y que está elaborado en colaboración con Analistas Financieros Internacionales (AFI). Este documento recoge las opiniones de más de 4.800 personas internautas bancarizadas de España, Italia, Portugal, Reino Unido y Latinoamérica (Argentina, Brasil, Chile, Colombia, Ecuador, México, Perú y República Dominicana).
Tu opinión enriquece este artículo:

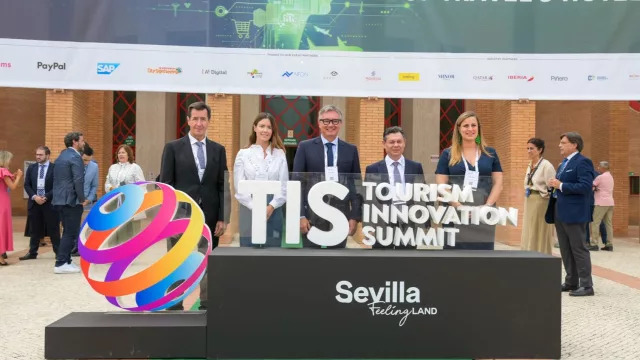
Galicia defiende en TIS2026 un modelo turístico basado en la diversificación para impulsar los territorios de interior

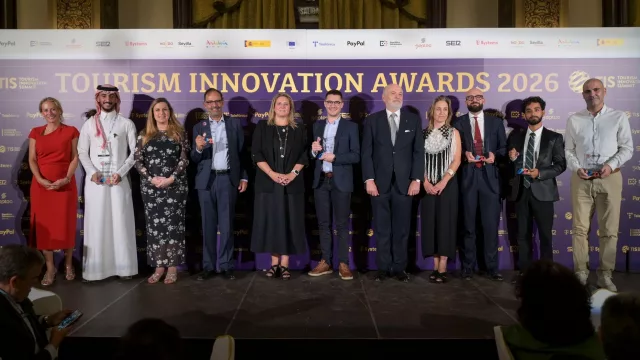
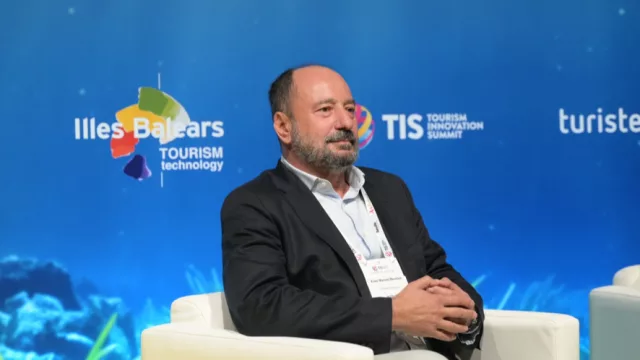
TIS – Tourism Innovation Summit 2026, ha acogido este miércoles una nueva edición del ‘Foro de regiones turísticas innovadoras’. Manuel Gavira, Vicepresidente segundo y Consejero de Turismo, Justicia, Desregulación y Administración Local de la Junta de Andalucía, ha participado en este espacio, que ha reunido a una destacada representación de responsables de turismo de administraciones públicas de diferentes comunidades españolas con el objetivo de compartir sus estrategias ante los cambios y desafíos que afrontan los destinos. 

Digital Fundraising Hub 2026 aborda cómo la IA pone a prueba el futuro del fundraising

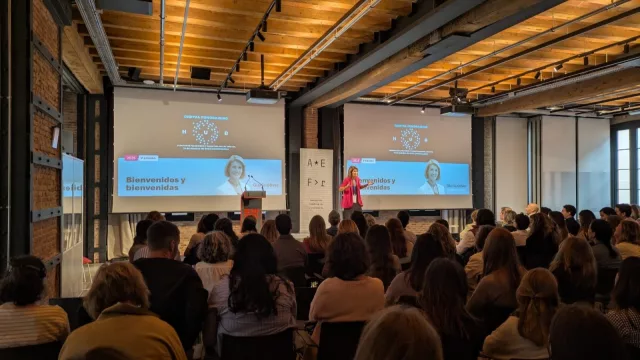
La Asociación Española de Fundraising (AEFr) celebra el próximo 15 de octubre una nueva edición del Digital Fundraising HUB 2026, el encuentro de referencia para los profesionales del Tercer Sector interesados en conocer las tendencias que están transformando el marketing y el fundraising digital. La jornada tendrá lugar en el Hub Social (C/ de Girona, 34, Barcelona) y reunirá a especialistas en inteligencia artificial, estrategia tecnológica, marketing digital y creatividad.

Nace Maia, start-up centrada en la salud y el bienestar de las mujeres durante la menopausia

GCO Ventures, el vehículo de corporate venturing de GCO, que se convertirá en Grupo Occident a partir del 1 de diciembre; ha lanzado su quinta venture: Maia, una plataforma especializada en acompañar a las mujeres durante la perimenopausia y la menopausia. La propuesta combina tecnología, seguimiento personalizado, contenidos especializados y acceso a profesionales de distintas disciplinas para dar respuesta a las necesidades que pueden surgir durante esta etapa.

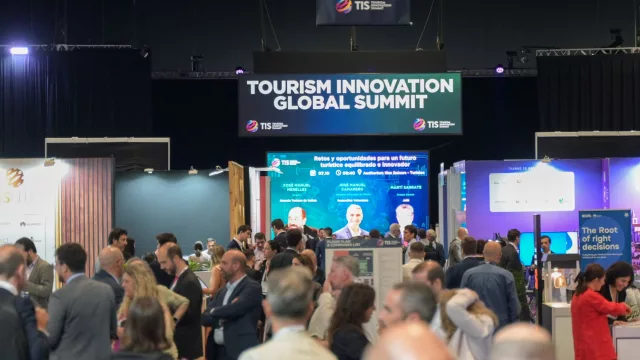
El turismo afronta un nuevo escenario marcado por la IA, la presión de costes y la búsqueda de mayor valor

TIS – Tourism Innovation Summit 2026 ha celebrado su segunda jornada em FIBES poniendo el foco en algunos de los principales cambios que está experimentando el turismo. La irrupción de la inteligencia artificial en la búsqueda y reserva de viajes, el aumento de los costes, la necesidad de generar valor, la captación y fidelización del talento o la evolución de las expectativas de los viajeros han protagonizado algunas de las sesiones en las que CEOs y profesionales del sector han compartido cómo están afrontando estas transformaciones.

Wealth2B expande su operación para integrar inversión internacional y asesoramiento con IA en bancos y fintechs

Invertir nunca fue tan accesible. Cualquier persona puede operar acciones y bonos locales, criptomonedas e inversiones internacionales desde una cantidad creciente de plataformas digitales. Para bancos y fintechs, ese escenario plantea un nuevo desafío competitivo: ya no alcanza con ofrecer acceso a más productos. También es necesario ayudar al cliente a navegar esa oferta y decidir qué hacer con su dinero.

Éste sitio web usa cookies, si permanece aquí acepta su uso. Puede leer más sobre el uso de cookies en nuestra política de cookies.